


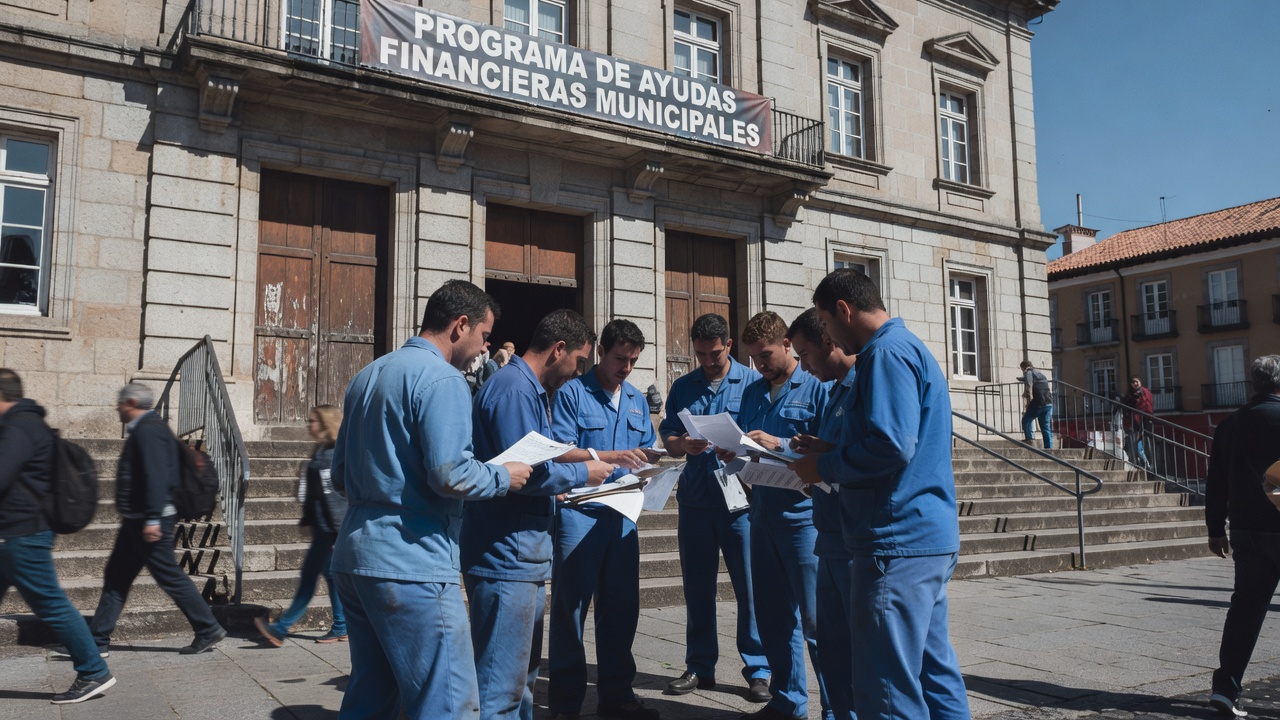
01 de outubro de 2026 — O Concello de Ourense aprobou hoxe unha modificación presupostaria por 11.400.000 euros destinada a desbloquear e abonar facturas atrasadas a provedores, tras un pleno celebrado esta mañá. A medida forma parte da chamada modificación orzamentaria 2P/2026 e ten como obxectivo liquidar débedas acumuladas baixo a denominada “conta 413”.
Modificación 2P/2026, o instrumento para axilizar pagos atrasados
Durante o pleno extraordinario, o goberno local, liderado por Gonzalo Pérez Jácome (Democracia Ourensana), presentou a modificación 2P/2026 para mobilizar 11,4 millóns de euros con cargo ao remanente de tesourería municipal. Este diñeiro destinarase a pagar facturas que están rexistradas en administración como gastos executados, pero sen aplicación orzamentaria que permita aboalas formalmente. O expediente foi aprobado grazas ao voto de calidade do alcalde no momento decisivo, logo de que PP e BNG votasen en contra, e PSOE se abstivese.
Con esta operación, preténdese normalizar situacións contables históricas: facturas de exercicios anteriores, servizos xa prestados contrastables, e empresas locais que viñeron sufrindo atrasos prolongados no cobro. A produción de intereses de demora e a pose de traballo pendente entre provedores son cuestións subliñadas pola oposición.
Debate político e votacións divididas no pleno municipal
- Votos en contra: Partido Popular (PP) e Bloque Nacionalista Galego (BNG) criticaron o expediente por falta de planificación e deficiencias documentais detectadas pola Intervención municipal.
- Abstención do PSOE: O partido socialista considerou que, sen embargo, a medida era necesaria para desbloquear os pagos atrasados, pero reclamou garantías sobre o control dos expedientes e clareza sobre o destino das facturas.
- Uso do voto de calidade: A ausencia temporal de concelleiros, sobre todo dun edil do PP e dous de Democracia Ourensana, foi decisiva no peirao final da votación tanto para os orzamentos de 2026 como para a modificación 2P. O alcalde tivo que aplicar o seu voto de desempate en ambas cuestións.
Dende cando se arrastraba a conta 413 e por que esta operación era urxente
A contabilidade municipal incluía desde hai meses unha contía próxima a 11,46 millóns de euros en débedas pendentes de pago baixo a conta 413, sen que existiran partidas orzamentarias correspondentes. O goberno local argumentaba que a demora en aplicar esas facturas ao orzamento viña provocando morosidade e crecente presión sobre empresas locais afectadas.
Previamente, en xullo e agosto de 2026, tentábase aprobar esta mesma modificación pero os intentos foron rexeitados ou aparcados polos partidos da oposición, que apuntaban a problemas formais nos informes técnicos, ausencia de dictames previos e controversias sobre cifras exactas. O expediente foi obxecto de debate público e de solicitudes de revisión detallada por parte de PP e BNG.
Facturas por servizos básicos agravaban o problema
- Servizos de limpeza e recollida de lixo: grande parte das facturas pendentes correspondían ao servizo de limpeza viaria e lixo, situacións sensibles tanto pola súa natureza como polos retrasos.
- Periodo medio de pagamento excesivo: o executivo recoñece que os prazos medios superaban os 115 días, lonxe do límite legal fixado. Este atraso provocaba custos adicionais para provedores e dificultaba a planificación empresarial.
No acumulado de exercicios anteriores, Ourense acumulaba débedas atrasadas que chegaban a cifras superiores a 30 millóns de euros se se sumaban todas as facturas que non foran procesadas ou recoñecidas oficialmente. A falta de crédito orzamentario apropiado e a morosidade administrativa fixeran da conta 413 un problema continuado.
Hoxe, coa aprobación da modificación 2P/2026, o Concello pretende cubrir boa parte dese atraso histórico co remanente de tesourería, sen recorrer a novas fontes de financiamento. A medida, segundo as declaracións do goberno municipal, permitirá liquidar gastos comprometidos á espera dun trámite orzamentario aplicado ata agora con atrasos ou repregamentos técnicos.
Este artigo se basa en información de fontes públicas dispoñible ao momento da súa publicación.